
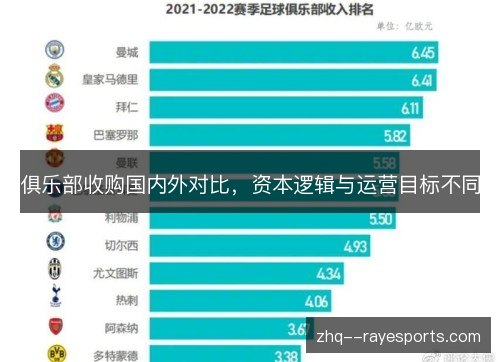
俱乐部收购在国内外呈现出不同面貌,切尔西易主、国际米兰更换控股方与中国俱乐部多次股权重组并置观察,资本逻辑和运营目标差异格外醒目。雷竞技网址它牵动足球产业估值、地方资本进退、城市品牌和球迷利益,也映照出两类市场对风险与回报的不同理解,值得细看。
切尔西在伯利财团入主后推行长合同与年轻化,国际米兰由橡树资本接管,AC米兰转入红鸟资本手中,曼联引入拉特克利夫与英力士,纽卡斯尔联则归沙特公共投资基金控制。这些交易串成欧美足球资产金融化的节点,交易结构从买股份延伸到控制现金流与球场资产。
中国这边,江苏苏宁经历退出,苏宁集团收购国际米兰曾是跨境资本高光,广州恒大以恒大足球场和重金引援塑造城市名片,上海申花由久事集团接手,山东泰山依托文旅资本维持运营。交易往往伴随地方资源协调,股权变更与主场、青训、债务处理捆在一起,资本进入与退出更依赖行政与产业周期。
资本逻辑的差别体现在钱从哪里来、要回到哪里去,以及以什么周期退出。切尔西背后的清湖资本与伯利财团看重资产升值、转播分成和全球赞助,国际米兰的橡树资本更关注债权回收与流动性。中国俱乐部的投资方多来自地产、地方国资或产业集团,回报常藏在土地、税收、城市更新和品牌外溢里。
运营目标因此分叉。切尔西在伯利时代追求重返欧冠并扩大商业收入,国际米兰在橡树资本手中强调财务稳定和债务重组,AC米兰的红鸟资本把数据选材、年轻球员增值和球场项目放在核心位置。中国俱乐部更多承担城市形象与短期成绩任务,上海申花换股东后先稳运营,广州恒大的高投入则随地产周期收缩。
交易结构也拉开了差距。切尔西交易包含球场改造承诺和分期付款安排,曼联引入拉特克利夫采取分步收购体育业务股权,纽卡斯尔联的沙特公共投资基金把俱乐部放进国家形象与多元投资组合。中国俱乐部股权转让常伴随债务剥离、政府协调和主场资源置换,估值更依赖地方支持而非独立现金流。
为什么欧美资本愿意为俱乐部付溢价?英超转播合同的全球分销、欧冠席位带来的现金流、球场和媒体版权可证券化,使切尔西、曼联、国际米兰这类标的具备金融产品属性。城市足球集团收购曼城后建立多俱乐部网络,巴黎圣日耳曼的卡塔尔体育投资把竞技成绩与国家品牌绑定,资本退出路径更清晰。
中国俱乐部为何难走同一路径?中超转播收入有限,俱乐部冠名和股权受政策调整影响,青训补偿与球员交易市场不成熟,广州恒大、江苏苏宁、天津权健的经历说明高投入不等于可持续现金流。地方国资接手上海申花、河南嵩山龙门,更像维护公共服务与城市足球生态,而非追求财务退出。
影响先落在决策节奏上。伯利财团为切尔西签下长合同、频繁更换教练,运营目标在竞技与资产增值之间摇摆;橡树资本接管国际米兰后更重视预算约束,红鸟资本在AC米兰推动球场与商业开发。中国俱乐部换股东后往往先处理欠薪和准入,上海申花、山东泰山都经历过股权与运营磨合,短期稳定压过长期规划。
球迷感受则被两种目标牵引。切尔西球迷关心欧冠资格和转会策略,国际米兰球迷担心橡树资本是否长期持有,曼联球迷对拉特克利夫能否改善竞技管理既期待又警惕。中国球迷更在意俱乐部能否活下去、主场是否稳定、城市是否还有球队,上海申花与广州恒大的支持者都经历过从热闹到收缩的落差。
联赛生态也被重塑。英超在切尔西、曼联、纽卡斯尔联的资本推动下继续抬高转播与商业门槛,意甲靠国际米兰、AC米兰的外资续命并压缩成本,法甲借巴黎圣日耳曼维持关注度。中超在恒大退潮、苏宁离场后转向低成本运营,上海海港、山东泰山、上海申花成为稳定样本,联赛竞争力与观赏性面临再平衡。
这意味着资本不再只看奖杯。切尔西、曼联、国际米兰、AC米兰的收购方把俱乐部当作品牌入口、内容资产和城市基础设施,运营目标要在欧足联财政规则、转播合同和球场开发之间找平衡。中国俱乐部背后的地方资本更看重就业、税收和城市名片,上海申花、山东泰山、河南嵩山龙门的稳定运营,本身就是地方公共品。
往后看,欧美俱乐部的股权还会继续金融化。切尔西、曼联、国际米兰、AC米兰的控股方可能通过球场改造、媒体版权拆分和多俱乐部网络提升估值,伯利财团、橡树资本、红鸟资本、英力士的退出与增持将反复出现。欧足联财政规则和英超盈利与可持续规则会约束烧钱,运营目标更偏向现金流与资产周转。
中国俱乐部收购会更谨慎地寻找公共性与商业性的交点。上海申花、山东泰山、上海海港的国资或产业资本模式可能延续,广州恒大式的重资产投入难以复制,江苏苏宁的退出提醒跨境扩张要有现金流支撑。中超需要把青训补偿、转播分成和球场运营做扎实,资本才可能从救急转向长期经营。
2026-10-23 13:43:02